Domain kummer-online.de kaufen?
Wir ziehen mit dem Projekt
kummer-online.de um.
Sind Sie am Kauf der Domain
kummer-online.de interessiert?
domain@kv-gmbh.de · 0541-91531010
Domain kummer-online.de kaufen?
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
Ähnliche Suchbegriffe für Betriebsausgaben
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
Geo Center Radfernwege Deutschland RatgeberDie schönsten Radrouten zwischen Nord- und Ostsee, entlang wunderschöner, deutscher Flusstäler, durch naturnahe Mittelgebirge bis hinunter in den Süden, ins wunderschöne Voralpenland. Informieren Sie sich in diesem Standardwerk umfassend über Streckenlänge, Wegqualität, Verkehrsaufkommen, Steigungsverhältnisse und Sehenswürdigkeiten entlang der Routen. Anschauliche Streckenkarten im Maßstab 1:500.000, Höhen- und Streckenprofile und zahlreiche textliche Informationen zu den wichtigsten Radreisethemen. Details Maße: 22 x 17 x 3,5 cm (L x B x H) Material: Papier14,00 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter



-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **


Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
Top-Angebote
Produkte zum Begriff Betriebsausgaben:
-
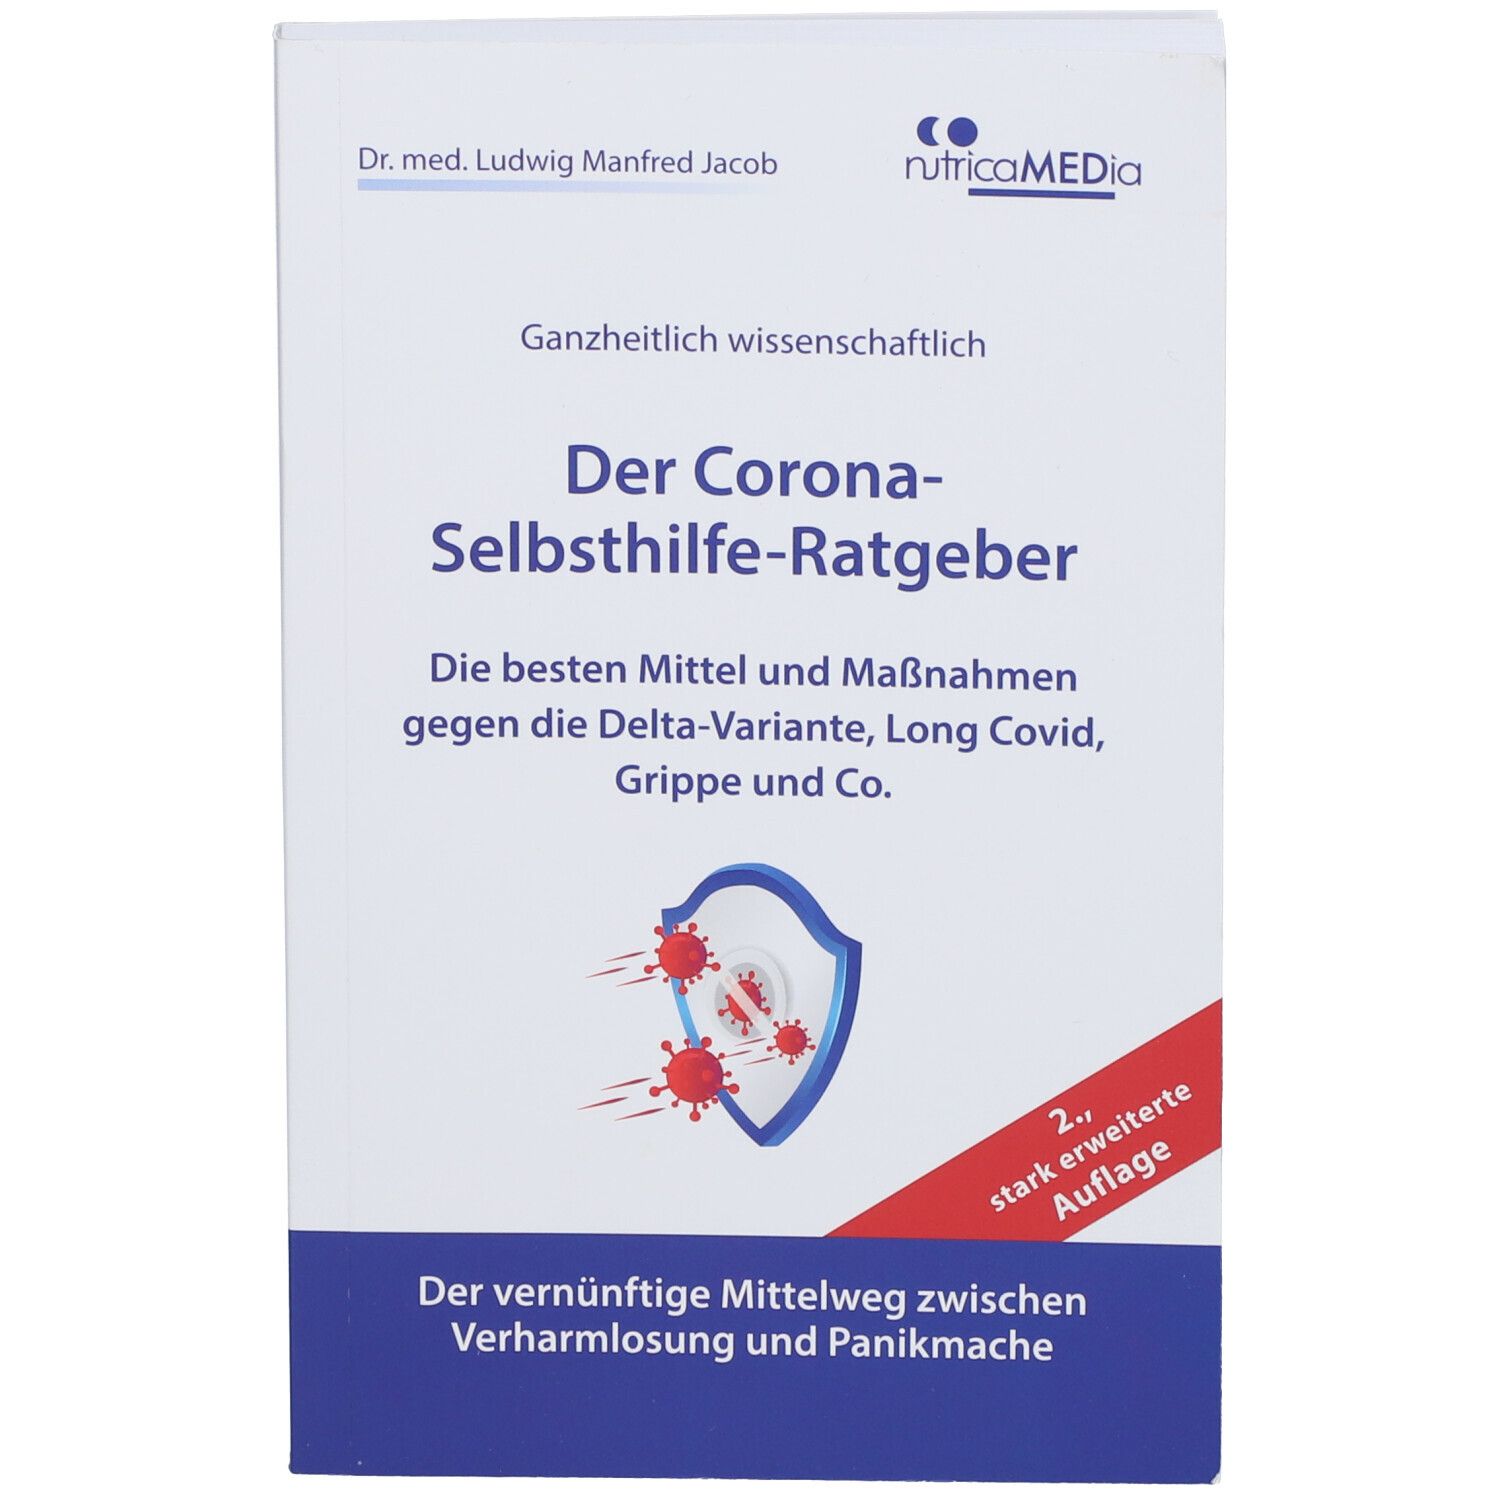
CORONA-Selbsthilfe-Ratgeber Dr.Jacob's 1 St SonstigeDer Corona-Selbstghilfe-Ratgeber Zum Thema COVID-19 erschienen bis September 2020 etwa 60 000 wissenschaftliche Arbeiten. Trotz dieser Wissensexplosion wird die Öffentlichkeit täglich mit widersprüchlichen Botschaften und wenig brauchbaren Ratschlägen zur Selbsthilfe überflutet. Der Corona-Selbsthilfe-Ratgeber zeigt einen vernünftigen Mittelweg zwischen Verharmlosung und Panikmache auf. Statt Halbwahrheiten liefert er Fakten, die jeder kennen sollte - ganzheitlich, wissenschaftlich und praxisnah: Wie kann ich mich und andere vor dem neuen Coronavirus schützen und sollte ich betroffen sein, wie die COVID-19-Krankheit stark abmildern? Was können wir von Ländern lernen, in denen es kaum Corona-Infektionen und -Todesfälle gibt? Welche Masken schützen wirklich? Was ist der gefährlichste Übertragungsweg? Warum ist das Virus für viele recht harmlos, aber für manche so gefährlich? Diese und viele weitere Fragen zum Thema COVID-19 beantwortet der Ratgeber. Die wichtigste Erkenntnis: Wir können viel tun, um gesund durch die Pandemie zu kommen. Durch einfache Maßnahmen können wir selbst eine Infektion vermeiden, den Krankheitsverlauf stark abmildern und dadurch insgesamt gesünder leben. Zum Autor: Dr. Ludwig Manfred Jacob widmet sich der komplementärmedizinischen Forschung und gründete das Dr. Jacobs Institut. Er promovierte zum Thema „Prostatakrebs und Polyphenole “ bei Prof. Dr. med. K.-F. Klippel, damals Präsident der Gesellschaft für biologische Krebsabwehr. Mit über 1400 zitierten Studien verfasste Dr. L. M. Jacob den „Dr. Jacobs Weg des genussvollen Verzichts“ (2013). Sein „Prostatakrebs-Kompass - Prävention und komplementäre Therapie mit der richtigen Ernährungs- und Lebensweise“ mit etwa 1000 zitierten Studien erschien 2014. Er ist Autor zahlreicher Fachartikel zu seinen Forschungsschwerpunkten: Ernährung, Prostatakrebs, Metabolisches Syndrom, Säure-Basen- und Mineralstoff-Haushalt. Der Corona-Selbsthilfe-Ratgeber - Der vernünftige Mittelweg zwischen Verharmlosung und Panikmache (1. Auflage, 2020, nutricaMEDia Verlag, 7,95 Euro, ISBN 978-3-981-61224-0)9,99 €*Versand: 3,99 €Sichere Weiterleitung zum Anbieter
-
Erste-Hilfe-Plan nach DGUV Information 204-001 L410xB590 mm - 9773KBerufsgenossenschaftlicher Aushang nach DGUV Information 204-001 Auf dem Aushang sind die wichtigsten Erste-Hilfe-Maßnahmen kurz und prägnant zusammengefasst. Der Aushang gibt in plakativer Form die aktuellen Empfehlungen des Beirates für Erste Hilfe und Wiederbelebung bei der Bundesärztekammer wieder. Material: Kunststoff Breite: 590 mm Länge: 410 mm Norm: nach DGUV Information 204-00119,07 €*Versand: 5,90 €Sichere Weiterleitung zum Anbieter
-
Geo Center Radfernwege Deutschland RatgeberDie schönsten Radrouten zwischen Nord- und Ostsee, entlang wunderschöner, deutscher Flusstäler, durch naturnahe Mittelgebirge bis hinunter in den Süden, ins wunderschöne Voralpenland. Informieren Sie sich in diesem Standardwerk umfassend über Streckenlänge, Wegqualität, Verkehrsaufkommen, Steigungsverhältnisse und Sehenswürdigkeiten entlang der Routen. Anschauliche Streckenkarten im Maßstab 1:500.000, Höhen- und Streckenprofile und zahlreiche textliche Informationen zu den wichtigsten Radreisethemen. Details Maße: 22 x 17 x 3,5 cm (L x B x H) Material: Papier14,00 €*Versand: 4,95 €Sichere Weiterleitung zum Anbieter
-
Sind Mahngebühren Betriebsausgaben?
Sind Mahngebühren Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und der Verwendung der Mahngebühren. Im Allgemeinen können Mahngebühren als Betriebsausgaben geltend gemacht werden, da sie im Zusammenhang mit dem Geschäftsbetrieb entstehen. Es ist jedoch wichtig, dass die Mahngebühren tatsächlich angefallen sind und angemessen sind. Zudem sollten die Mahngebühren ordnungsgemäß dokumentiert und nachgewiesen werden können, um steuerlich absetzbar zu sein. Es empfiehlt sich, im Zweifelsfall einen Steuerberater zu konsultieren, um sicherzustellen, dass die Mahngebühren korrekt behandelt werden. **
-
Sind vollstreckungskosten Betriebsausgaben?
Sind Vollstreckungskosten Betriebsausgaben? Diese Frage hängt von der Art der Vollstreckungskosten ab. Im Allgemeinen können Vollstreckungskosten, die im Zusammenhang mit dem normalen Geschäftsbetrieb anfallen, als Betriebsausgaben geltend gemacht werden. Dazu gehören beispielsweise Kosten für die Beitreibung von offenen Forderungen oder die Durchsetzung von Verträgen. Es ist jedoch wichtig, die genauen steuerlichen Vorschriften in Ihrem Land zu prüfen, da diese je nach Rechtsprechung variieren können. In einigen Fällen können bestimmte Vollstreckungskosten möglicherweise nicht als Betriebsausgaben absetzbar sein. **
-
Sind Leasingraten Betriebsausgaben?
Ja, Leasingraten können in der Regel als Betriebsausgaben geltend gemacht werden, da sie als regelmäßige Kosten für die Nutzung eines geleasten Vermögenswerts anfallen. Dies bedeutet, dass sie steuerlich absetzbar sind und somit die steuerliche Belastung des Unternehmens verringern können. Es ist jedoch wichtig, die genauen steuerlichen Regelungen und Vorschriften in Bezug auf Leasingraten in Ihrem Land zu beachten, da diese je nach Land und Rechtsprechung variieren können. Es empfiehlt sich, sich von einem Steuerberater oder einem Fachmann beraten zu lassen, um sicherzustellen, dass die Leasingraten ordnungsgemäß als Betriebsausgaben behandelt werden. **
-
Sind privatentnahmen Betriebsausgaben?
Nein, privatentnahmen sind keine Betriebsausgaben. Privatentnahmen sind Gelder oder Sachwerte, die der Inhaber eines Unternehmens für private Zwecke aus dem Betrieb entnimmt. Diese Entnahmen mindern das Betriebsvermögen und sind daher keine betrieblich veranlassten Ausgaben. Betriebsausgaben hingegen sind Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen und steuerlich absetzbar sind. Privatentnahmen müssen gesondert behandelt und versteuert werden, da sie nicht als Betriebsausgaben gelten. **
Ähnliche Suchbegriffe für Betriebsausgaben
-
Rottlaender, Eva-Maria: Beratung - Begleitung - EmpowermentBeratung - Begleitung - Empowerment , Kommunikationsgrundlagen für Sozial- und Gesundheitsberufe , Handwerkzeug-Sets > Handwerkzeuge , Auflage: 2. Auflage, Erscheinungsjahr: 20230515, Produktform: Kartoniert, Autoren: Rottlaender, Eva-Maria~Killersreiter, Birgitt, Edition: REV, Auflage: 23002, Auflage/Ausgabe: 2. Auflage, Seitenzahl/Blattzahl: 188, Themenüberschrift: EDUCATION / General, Keyword: Beratung; Kommunikation; Pädagogik; Pflege; soziale Arbeit; Beratungsgespräch; Erzieher; Gesprächsführung; Gesundheits- und Krankenpflege; Diversität, Krankenpflege; Pflegedienst; psychiatrische Pflege; stationäre Altenpflege; Erzieherin; Empowerment; Kommunikationspsychologie; Gesundheitspsychologie; Gesundheitspädagogik; Familienberatung; Psychotherapie; ressourcenorientierte Beratung, Fachschema: Gesundheitsberufe~Medizinalfachberufe~Kommunikationswissenschaft~Pädagogik~Sozialeinrichtung, Fachkategorie: Pädagogik~Kommunikationswissenschaft~Medizinische Berufe, Bildungszweck: für die Hochschule, Warengruppe: TB/Sozialpädagogik, Fachkategorie: Sozialwesen und soziale Dienste, Thema: Verstehen, Text Sprache: ger, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Verlag: wbv Media GmbH, Verlag: wbv Media GmbH, Verlag: UTB GmbH, Co-Verlag: wbv Media GmbH, Co-Verlag: wbv Media GmbH, Länge: 239, Breite: 173, Höhe: 15, Gewicht: 375, Produktform: Kartoniert, Genre: Sozialwissenschaften/Recht/Wirtschaft, Genre: Sozialwissenschaften/Recht/Wirtschaft, Vorgänger: 2148323, Vorgänger EAN: 9783825255473, Herkunftsland: DEUTSCHLAND (DE), Katalog: deutschsprachige Titel, Katalog: Gesamtkatalog, Katalog: Kennzeichnung von Titeln mit einer Relevanz > 30, Katalog: Lagerartikel, Book on Demand, ausgew. Medienartikel, Relevanz: 0012, Tendenz: +1, Unterkatalog: AK, Unterkatalog: Bücher, Unterkatalog: Lagerartikel, Unterkatalog: Taschenbuch,22,90 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Simchen, Helga: AD(H)S - Hilfe zur SelbsthilfeAD(H)S - Hilfe zur Selbsthilfe , Lern- und Verhaltensstrategien für Schule, Studium und Beruf , Ölablassschrauben, Öleinfüllverschluss & Messstäbe > Motoren & Motorteile , Auflage: 3., überarbeitete Auflage, Erscheinungsjahr: 20240814, Produktform: Kartoniert, Autoren: Simchen, Helga, Auflage: 24003, Auflage/Ausgabe: 3., überarbeitete Auflage, Seitenzahl/Blattzahl: 210, Themenüberschrift: PSYCHOLOGY / Psychopathology / Attention-Deficit Disorder (ADD-ADHD), Keyword: ADHS; Aufmerksamkeitsstörung; Selbsthilfe; Selbstmanagement; Verhaltensstrategien, Fachschema: Aufmerksamkeits-Defizit-Hyperaktivitäts-Störung - ADHS ~Hyperaktivität / ADHS~Biopsychologie~Psychologie / Biopsychologie~Medizin / Allgemeines, Einführung, Lexikon~Kinderpsychotherapie~Psychotherapie / Kinderpsychotherapie / Jugendpsychotherapie~Psychische Erkrankung / Störung~Störung (psychologisch), Fachkategorie: Biopsychologie, Physiologische Psychologie, Neuropsychologie~Psychische Störungen, Warengruppe: HC/Allgemeinmedizin/Diagnostik/Therapie, UNSPSC: 49019900, Warenverzeichnis für die Außenhandelsstatistik: 49019900, Länge: 234, Breite: 153, Höhe: 12, Gewicht: 316, Produktform: Kartoniert, Genre: Mathematik/Naturwissenschaften/Technik/Medizin,32,00 €*Versand: 0,00 €Sichere Weiterleitung zum Anbieter
-
Sind Spenden Betriebsausgaben?
Sind Spenden Betriebsausgaben? Diese Frage hängt von verschiedenen Faktoren ab, wie zum Beispiel der Art des Unternehmens und dem Zweck der Spende. In vielen Fällen können Spenden als Betriebsausgaben geltend gemacht werden, was steuerliche Vorteile mit sich bringen kann. Allerdings müssen die Spenden bestimmten Voraussetzungen entsprechen, um steuerlich absetzbar zu sein. Es ist ratsam, sich hierzu von einem Steuerberater oder einer Steuerberaterin beraten zu lassen, um sicherzustellen, dass die Spenden korrekt verbucht werden. Letztendlich kann die Frage, ob Spenden Betriebsausgaben sind, individuell unterschiedlich beantwortet werden und sollte im konkreten Fall geprüft werden. **
-
Wann sind Betriebsausgaben abzugsfähig?
Betriebsausgaben sind abzugsfähig, wenn sie im Rahmen der betrieblichen Tätigkeit anfallen und notwendig sind, um Einnahmen zu erzielen oder zu sichern. Sie müssen zudem nachgewiesen und dokumentiert werden können. Typische Betriebsausgaben sind beispielsweise Miet- und Personalkosten, Werbung, Versicherungen oder Abschreibungen auf betriebliche Anlagen. Es ist wichtig, dass die Ausgaben angemessen und nachvollziehbar sind, um steuerlich anerkannt zu werden. Es empfiehlt sich daher, sich im Zweifelsfall von einem Steuerberater beraten zu lassen. **
-
Was sind sonstige Betriebsausgaben?
Was sind sonstige Betriebsausgaben? Sonstige Betriebsausgaben sind alle Aufwendungen, die im Rahmen der betrieblichen Tätigkeit anfallen, aber nicht direkt den Kosten der Waren oder Dienstleistungen zugeordnet werden können. Dazu gehören beispielsweise Miet- und Pachtkosten, Versicherungsbeiträge, Werbekosten, Reisekosten, Fortbildungskosten oder auch Spenden. Diese Ausgaben sind notwendig, um den Betrieb aufrechtzuerhalten und zu fördern, jedoch sind sie nicht unmittelbar mit der Produktion oder dem Verkauf von Waren oder Dienstleistungen verbunden. Es ist wichtig, diese Ausgaben sorgfältig zu erfassen und zu dokumentieren, um sie steuerlich geltend machen zu können. **
-
Sind Spenden abzugsfähige Betriebsausgaben?
Sind Spenden abzugsfähige Betriebsausgaben? Spenden können als Betriebsausgaben abgezogen werden, wenn sie betrieblich veranlasst sind und keine Gegenleistung erbracht wird. Allerdings gibt es bestimmte Voraussetzungen, die erfüllt sein müssen, damit Spenden steuerlich abzugsfähig sind. Dazu gehören unter anderem die Begünstigung des Empfängers, die Dokumentation der Spende sowie die Einhaltung der Höchstgrenzen für Spendenabzüge. Es ist ratsam, sich im Vorfeld genau über die steuerlichen Regelungen zu informieren und gegebenenfalls einen Steuerberater zu konsultieren, um sicherzustellen, dass Spenden als Betriebsausgaben geltend gemacht werden können. **
* Alle Preise verstehen sich inklusive der gesetzlichen Mehrwertsteuer und ggf. zuzüglich Versandkosten. Die Angebotsinformationen basieren auf den Angaben des jeweiligen Shops und werden über automatisierte Prozesse aktualisiert. Eine Aktualisierung in Echtzeit findet nicht statt, so dass es im Einzelfall zu Abweichungen kommen kann. ** Hinweis: Teile dieses Inhalts wurden von KI erstellt.